Met een etf op de MSCI World lijken de ontwikkelde aandelenmarkten vrijwel volledig vertegenwoordigd. Toch ontbreekt vaak een deel van de markt: de kleine(re) bedrijven. De MSCI World Small Cap Index kan het sluitstuk vormen. Extra pluspunt: de beroemde premie.
De wereldwijde smallcap-index vult de reguliere MSCI World bijna volledig aan. De MSCI World omvat de grote en middelgrote bedrijven die samen ongeveer 85 procent van de vrij verhandelbare beurswaarde uit ontwikkelde markten vertegenwoordigen. De MSCI World Small Cap voegt daar circa 14 procent van de markt aan toe. Alleen het allerkleinste deel blijft buiten beeld.
Beleggers hadden lange tijd naast het toevoegen van ontbrekende namen nóg een goede reden om het kleinere segment interessant te vinden: de ‘smallcap-premie’. Tegenover het extra risico van kleine bedrijven zou op lange termijn een hoger rendement staan. Maar dat is geen gegeven. Daarbij is de size-premie lastig los te zien van andere kenmerken. Het afgelopen decennium waren smallcaps volatieler én minder rendabel dan de MSCI World. Dit jaar draaien de rollen opeens om. Is de beroemde premie terug, of zit er iets anders achter? En wat koopt een belegger eigenlijk met die ontbrekende 14 procent?
De premie in de praktijk
Kleine ondernemingen zijn gemiddeld kwetsbaarder, hun aandelen zijn minder makkelijk verhandelbaar en financiering kan lastiger zijn. Een klassieke verklaring voor de smallcap-premie is dat beleggers voor die extra risico’s een hoger verwacht rendement verlangen.
De praktijk is weerbarstiger. Een vergelijking vanaf eind 2000, vanaf de introductie van de MSCI World Small Cap, laat nog altijd een duidelijke voorsprong voor smallcaps zien.
Maar dat sterke resultaat wordt vooral gedreven door de eerste jaren. Over de afgelopen tien jaar is het beeld omgekeerd. Zo leverde de smallcap-index in die periode in euro’s ongeveer 10 procent per jaar op, tegenover circa 12,5 procent voor de MSCI World. Tegelijkertijd was de volatiliteit bij de kleinere bedrijven juist hoger. Extra risico leverde het afgelopen decennium dus geen extra rendement op. 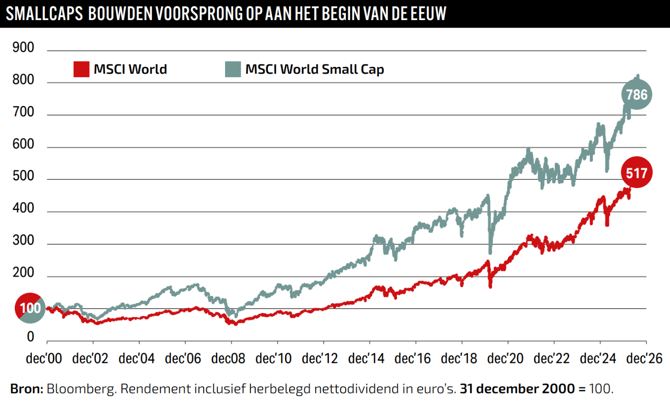
Private groei
Een deel van de achterstand is eenvoudig te verklaren. Grote Amerikaanse technologiebedrijven domineerden het afgelopen decennium de beurs. Technologie weegt inmiddels ongeveer 29 procent in de MSCI World, tegenover nog geen 14 procent bij smallcaps. Zo zijn techreuzen Nvidia, Apple en Microsoft alleen al goed voor ruim 14 procent van de reguliere wereldindex.
De samenstelling van het smallcap-universum verandert bovendien. Het traditionele beeld is een jong bedrijf dat klein naar de beurs komt en vervolgens uitgroeit tot een wereldspeler. Maar steeds meer potentiële winnaars slaan de beurs tijdens de eerste groeifase over.
Neem drie extreme voorbeelden als SpaceX, OpenAI en Anthropic. Zij hadden geen beurskapitaal nodig om miljarden waard te worden. Dit trio staat niet alleen. Onderzoeksbureau Morningstar telde in 2014 slechts 49 Amerikaanse private bedrijven met een waardering van meer dan 1 miljard dollar. Begin 2026 waren dat er 807.
Daartegenover staat een toenemende andere stroom: bedrijven die ooit groot waren, maar na magere prestaties naar het smallcap-segment afdalen. Ook bekende Nederlandse namen zijn dit jaar afgezakt. IMCD degradeerde eind februari uit de reguliere MSCI World, Randstad volgde eind mei.
Kwaliteit
Smallcaps zijn gemiddeld financieel kwetsbaarder dan grote beursbedrijven: hun winsten schommelen sterker, hun balansen zijn vaak minder stevig en verlieslatende ondernemingen komen vaker voor. De gemiddelde kwaliteit van met name Amerikaanse smallcap-bedrijven is bovendien verwaterd. In de Amerikaanse smallcap-index Russell 2000 was vóór 2008 ongeveer 23 procent van de bedrijven verlieslatend. In het eerste kwartaal van 2026 was dat 43 procent.
De samenstelling verschuift daarmee: minder potentiële winnaars komen vroeg naar de beurs, terwijl meer bedrijven vanuit grotere segmenten afdalen.
Comeback
In 2026 is desondanks een andere beweging zichtbaar. Tot 23 september steeg de MSCI World Small Cap in euro’s met 18 procent, tegenover 16 procent voor de MSCI World. De bescheiden voorsprong is op zichzelf natuurlijk geen bewijs dat de smallcap-premie is teruggekeerd. Daarvoor is minder dan één beursjaar veel te kort.
De rally past ook niet netjes in het klassieke draaiboek. Smallcaps doen het historisch gezien vaak goed wanneer een economie uit een recessie komt en winstverwachtingen vanaf een laag niveau aantrekken. Ook dalende rentes kunnen helpen, omdat kleinere bedrijven gemiddeld sterker afhankelijk zijn van krediet en herfinanciering.
Bij de koplopers van 2026 speelt een ander verhaal. Een aantal van hen profiteert rechtstreeks van de investeringsgolf rond AI. Eerst zagen voornamelijk de grote chipontwerpers en clouddienstverleners de omzetten stijgen. Maar ook een bedrijf als Sandisk profiteert van alle AI-investeringen. Tot voor kort was het de grootste positie, maar inmiddels is het uit de smallcap-index gegroeid (zie het kader).
De grootste positie medio september is farmaceut Moderna, die op de beurs omhoogschoot na voorlopig positieve testresultaten voor een mRNA-vaccin.
Gelijkmatiger verdeeld
De MSCI World Small Cap is heel anders samengesteld dan de reguliere wereldindex. Ten eerste bevat de smallcap-index veel meer aandelen om die 14 procent van de markt te vertegenwoordigen: zo’n 3.900, terwijl in de MSCI World ‘slechts’ circa 1.300 bedrijven zitten. Het middelste bedrijf, gerangschikt van de grootste naar de kleinste beurswaarde, is in de smallcap-index ongeveer 1,4 miljard euro waard. In de MSCI World is dat 21,1 miljard euro.
De MSCI World Small Cap is daarnaast veel gelijkmatiger gespreid over individuele aandelen.
Daardoor is de index minder afhankelijk van het wel en wee van enkele grote bedrijven en wordt het rendement sterker bepaald door de breedte van de markt.
Sectormix
De sectorverdeling ziet er ook anders uit. Industrie, materialen en vastgoed hebben in de MSCI World Small Cap veel meer gewicht dan in de MSCI World. Technologie is juist veel kleiner. Ook geografisch verandert de mix: de Verenigde Staten wegen 61 procent in plaats van 72 procent, terwijl Japan met 13 procent hier ruim tweemaal zo zwaar meetelt.
Binnen dezelfde sectoren koop je bovendien andere soorten bedrijven. In technologie verschuift het accent van wereldwijde platformreuzen en chipbedrijven naar kleinere leveranciers van componenten, apparatuur en software. Bij financiële waarden spelen regionale banken en verzekeraars een grotere rol dan de bekende internationale zakenbanken.
Drie etf’s
Voor Europese beleggers zijn drie etf’s beschikbaar die de smallcap-index van MSCI volgen en ten minste 100 miljoen euro beheren. De etf van Xtrackers is met 0,25 procent lopende kosten het goedkoopst, maar bestaat pas sinds augustus vorig jaar en is qua fondsvermogen nog bescheiden.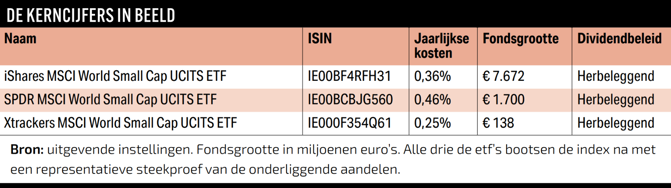
Andere mix
Uiteindelijk vormen kleine bedrijven een afzonderlijk marktsegment met eigen risico’s. De smallcap-premie is grillig, kan lange tijd verdwijnen en is niet gegarandeerd. Maar juist de andere mix kan de overige 14 procent wel tot een waardevolle aanvulling maken op een portefeuille die anders sterk op de grootste beursbedrijven leunt.
| De smallcap van 200 miljard promoveert |
|
Het Amerikaanse Sandisk laat zien hoe rekbaar het begrip smallcap kan zijn. De beurswaarde bedroeg eind augustus omgerekend zo’n 200 miljard euro. Het bedrijf behoort tot de waardevolste bedrijven ter wereld. Eerder dit jaar stond de teller zelfs even op meer dan 300 miljard euro. Deze uitzonderlijk grote beurswaarde voor een bedrijf in de smallcap-index volgde na een beursrally van ruim 3.000 procent in de afgelopen twaalf maanden. Sandisk profiteert als producent van flashgeheugen sterk van de grote vraag naar opslag voor AI-datacenters en de hoge prijzen voor geheugenchips. Daarmee werd het Californische bedrijf plotseling een stuk groter dan de rest, al vormde Sandisk eind augustus toch nog maar ongeveer 2 procent van de smallcap-index. Inmiddels is Sandisk in de afgelopen herweging gepromoveerd naar de MSCI World. De indexdraaideur werkt dus nog steeds twee kanten op: bedrijven kunnen vanuit grotere segmenten terugvallen, terwijl succesvolle smallcaps er uiteindelijk ook weer uit groeien. |
| VEB-lidmaatschap |
|---|
| Nog geen VEB-account? |
| Voor toegang tot de volledige website dient u een VEB-lidmaatschap aan te houden en in te loggen. Indien u lid bent, maar nog geen account heeft kunt u ook klikken op ‘inloggen’ en daarna een account aanmaken. |
|
|
| Meer infomatie over het VEB -lidmaatschap |